


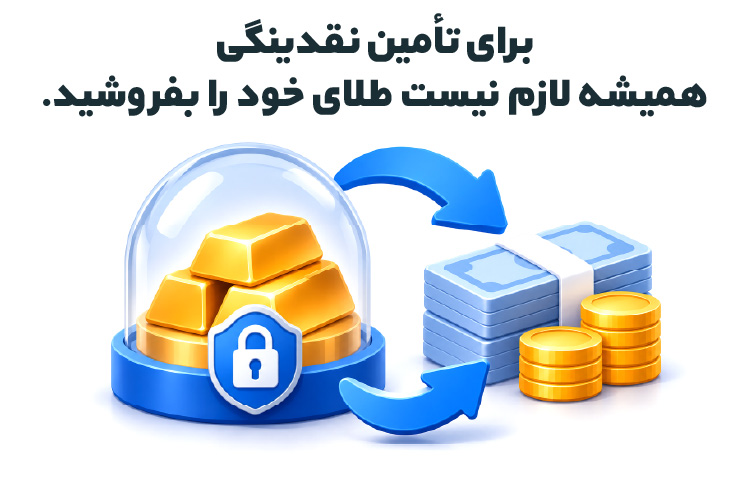
وقتی به نقدینگی نیاز داریم، فروش طلا معمولاً اولین گزینهای است که به ذهن میرسد؛ اما فروش، موقعیت سرمایهگذاری را از بین میبرد و بازگشت دوباره به بازار را به قیمت روز موکول میکند. راه دیگر، دریافت وام با پشتوانه طلاست: دارایی برای مدتی وثیقه میشود، بدون آنکه مالکیت آن فوراً انتقال پیدا کند. البته این انتخاب فقط زمانی منطقی است که هزینه تسهیلات، ریسک افت ارزش وثیقه و توان بازپرداخت با دقت بررسی شوند.
فهرست مطالب
وام با طلا بدون فروش دقیقاً چگونه کار میکند؟
در این روش، طلا بهجای آنکه فروخته شود، بهعنوان تضمین بازپرداخت در اختیار یا کنترل حقوقی تأمینکننده مالی قرار میگیرد. این فرایند «توثیق» نام دارد؛ یعنی تا پایان تعهد، امکان انتقال یا فروش آزادانه دارایی محدود میشود.
وثیقه ممکن است طلای فیزیکی، سکه یا یک دارایی مالی مبتنی بر طلا باشد. در روشهای سنتی، طلای فیزیکی تحویل، ارزیابی و نگهداری میشود. در مدل سرمایهگذاری، ممکن است واحدهای یک صندوق طلا یا دارایی طلایی واجد شرایط بهصورت سیستمی مسدود شوند. هر پلتفرم یا وامدهنده فقط داراییهای مشخصی را میپذیرد؛ بنابراین داشتن هر نوع طلا لزوماً به معنای امکان دریافت وام نیست.
صندوقهای طلا نیز در چارچوب بازار سرمایه فعالیت میکنند. مجوز و اطلاعات رسمی این صندوقها را میتوان از طریق سازمان بورس و اوراق بهادار و اطلاعات ارزش خالص دارایی آنها را از مرکز پردازش اطلاعات مالی ایران بررسی کرد.
مبلغ وام و ریسک وثیقه چطور تعیین میشود؟
وامدهنده معمولاً تمام ارزش روز طلا را پرداخت نمیکند و بخشی از ارزش دارایی را بهعنوان حاشیه اطمینان نگه میدارد. شاخص مهم برای مقایسه پیشنهادها، نسبت وام به ارزش وثیقه یا LTV است:
نسبت وام به ارزش وثیقه = مبلغ وام ÷ ارزش روز وثیقه × ۱۰۰
هرچه این نسبت بالاتر باشد، افت قیمت طلا سریعتر میتواند وثیقه را به محدوده اخطار برساند. در چنین وضعیتی، بسته به قرارداد ممکن است از وامگیرنده خواسته شود وثیقه بیشتری ارائه کند، بخشی از بدهی را بپردازد یا با خطر فروش وثیقه روبهرو شود.
توثیق طلا به معنی حذف همه شرایط دریافت تسهیلات نیست. سابقه اعتباری، توان بازپرداخت، احراز هویت و ضوابط تأمینکننده مالی همچنان میتوانند بررسی شوند. همچنین باید این موارد پیش از امضای قرارداد روشن باشند:
- نرخ سود یا کارمزد و مبلغ نهایی اقساط
- هزینه اعتبارسنجی، تشکیل پرونده یا نگهداری وثیقه
- شرایط تسویه زودتر از موعد و جریمه دیرکرد
- حد اخطار کاهش ارزش وثیقه
- شیوه و زمان فروش وثیقه در صورت انجامنشدن تعهدات
برای مقایسه واقعی، تنها به نرخ اسمی توجه نکنید. فرمول سادهتر این است:
هزینه کل تأمین مالی = مجموع پرداختها و هزینههای جانبی منهای اصل مبلغ دریافتی
عکس: افت قیمت طلا میتواند بدون تغییر مبلغ بدهی، ریسک وثیقه را افزایش دهد.
فروش طلا بهتر است یا استفاده از آن بهعنوان وثیقه؟
پاسخ به مدت نیاز شما به پول بستگی دارد. اگر کمبود نقدینگی موقتی است و درآمد قابل اتکایی برای پرداخت اقساط دارید، وثیقهگذاری میتواند موقعیت طلایی شما را حفظ کند. اما اگر بازپرداخت نامطمئن است، دریافت وام ممکن است هزینه و ریسک بیشتری نسبت به فروش بخشی از دارایی ایجاد کند.
افرادی که قصد سرمایه گذاری طلا دارند، بهتر است از ابتدا فقط بازده احتمالی را نبینند و نقدشوندگی، نوسان قیمت، کارمزدها و امکان توثیق هر ابزار را نیز مقایسه کنند. طلای زینتی، سکه، صندوق طلا و سایر شیوههای سرمایهگذاری از نظر هزینه خریدوفروش و قابلیت وثیقهگذاری یکسان نیستند.
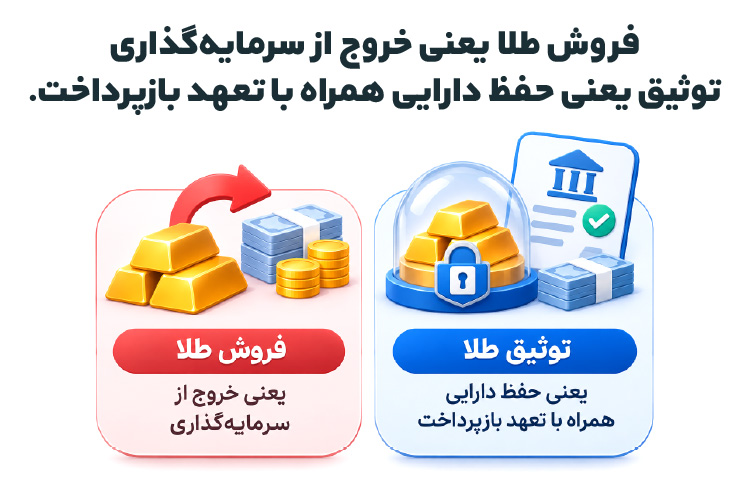
فروش، بدهی و قسط ایجاد نمیکند، اما مالکیت دارایی را از بین میبرد. در مقابل، با توثیق همچنان از نظر اقتصادی در معرض افزایش یا کاهش ارزش طلا قرار دارید، ولی تا زمان تسویه امکان فروش آزادانه وثیقه را نخواهید داشت. پس وام گرفتن صرفاً برای خریدهای غیرضروری یا سرمایهگذاری پرریسک، میتواند فشار مالی مضاعفی ایجاد کند.
برای دریافت وام با پشتوانه طلا چه مراحلی را طی کنیم؟
نخست مشخص کنید دارایی شما در سامانه موردنظر قابلقبول است یا باید آن را به ابزار طلایی واجد شرایط تبدیل کنید. تبدیل دارایی نیز ممکن است هزینه معامله و ریسک تغییر قیمت داشته باشد؛ بنابراین نباید فقط برای گرفتن وام، بدون بررسی قرارداد دست به جابهجایی سرمایه زد.
۱. شرایط دارایی و قرارداد را بررسی کنید
در صفحه وام طلا گروه مالی کاریزما میتوان شرایط جاری سرویس، نوع دارایی پذیرفتهشده و مسیر ثبت درخواست را بررسی کرد. از آنجا که سقف، هزینهها و ضوابط خدمات مالی ممکن است تغییر کنند، ملاک نهایی باید اطلاعات رسمی همان زمان و متن قرارداد باشد، نه توضیحات قدیمی یا شنیدههای شبکههای اجتماعی.
۲. مبلغ موردنیاز را واقعبینانه انتخاب کنید
لازم نیست حداکثر مبلغ ممکن را بگیرید. میزان وام باید با نیاز واقعی، درآمد ماهانه و حاشیه امن وثیقه هماهنگ باشد. بهتر است پیش از درخواست، مجموع اقساط را در کنار هزینههای ثابت زندگی قرار دهید و سناریوی کاهش درآمد یا افت قیمت طلا را نیز بسنجید.
۳. درخواست، اعتبارسنجی و توثیق را تکمیل کنید
فرایند دریافت وام آنلاین میتواند مراحل مراجعه و پیگیری را کوتاهتر کند، اما آنلاین بودن به معنای تأیید قطعی یا بدونشرط نیست. اطلاعات هویتی، نتیجه اعتبارسنجی و وضعیت وثیقه باید با ضوابط سرویس منطبق باشد. پس از تأیید و پرداخت، دارایی تا زمان انجام تعهدات در وضعیت وثیقه باقی میماند.
در پایان نیز رسید آزادسازی وثیقه را دریافت و وضعیت دارایی را در حساب خود کنترل کنید. اگر در بخشی از قرارداد، نحوه محاسبه هزینه یا فروش وثیقه روشن نیست، پیش از تأیید نهایی توضیح مکتوب بخواهید.
سوالات متداول
آیا با هر نوع طلایی میتوان وام گرفت؟
خیر. برخی سرویسها طلای فیزیکی و برخی فقط داراییهای طلایی مشخص مانند واحدهای واجد شرایط را میپذیرند. نوع وثیقه باید در شرایط رسمی سرویس ذکر شده باشد.
آیا هنگام توثیق، تغییرات قیمت طلا همچنان روی دارایی اثر دارد؟
معمولاً ارزش وثیقه همراه بازار تغییر میکند، هرچند امکان فروش آزادانه آن محدود است. جزئیات حقوق مالکانه و نحوه محاسبه ارزش باید در قرارداد بررسی شود.
اگر قیمت طلا کاهش پیدا کند چه اتفاقی میافتد؟
بسته به نسبت وام به وثیقه و مفاد قرارداد، ممکن است نیاز به افزایش وثیقه، بازپرداخت بخشی از بدهی یا تسویه ایجاد شود. در صورت انجامنشدن تعهدات نیز احتمال فروش وثیقه وجود دارد.
وام با طلا همیشه از فروش طلا بهتر است؟
نه. این روش برای نیاز موقت به نقدینگی و در صورت توان بازپرداخت میتواند مناسب باشد. اگر اقساط با بودجه فرد سازگار نیست، فروش بخشی از دارایی ممکن است کمریسکتر باشد. این مطلب توصیه سرمایهگذاری یا اعتباری شخصی محسوب نمیشود.