
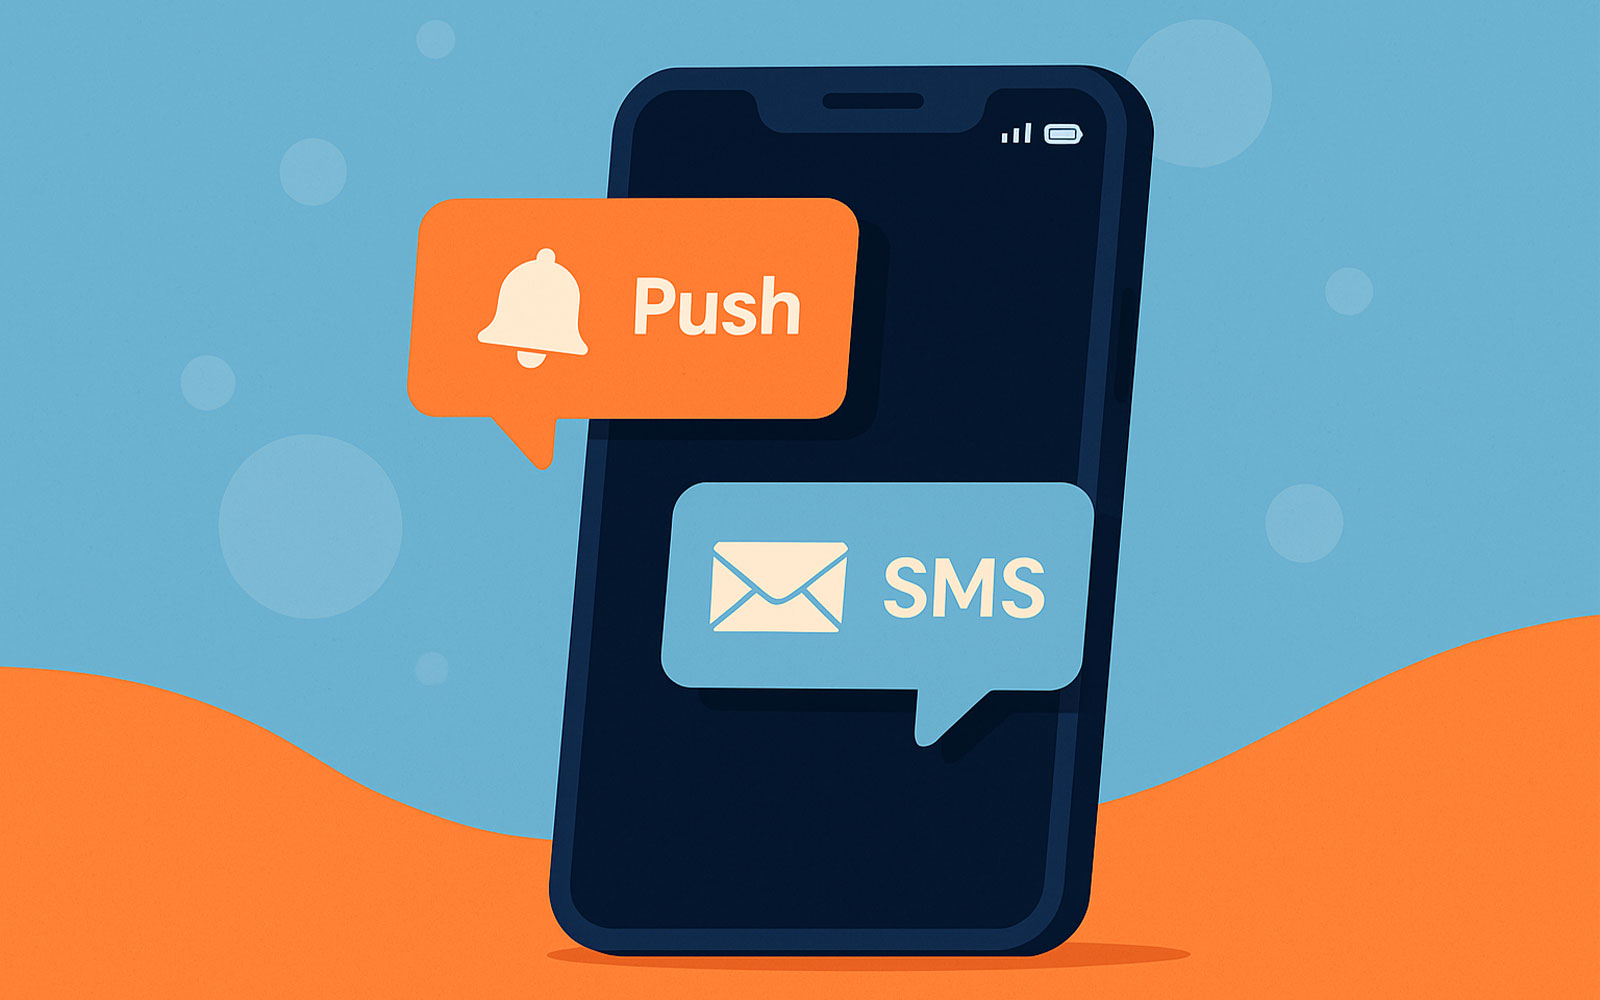


بانکداری دیجیتال در ایران و جهان سالها بر ستون پیامک بنا شده است. ارسال رمزهای یکبارمصرف (OTP)، اعلان تراکنشها، هشدارهای امنیتی و اطلاعرسانیهای عمومی همگی از طریق SMS انجام میشود؛ مسیری آشنا، قابل اعتماد و سراسری. اما این روش در عین حال پرهزینه و محدود است و همواره در معرض تهدیدات امنیتی قرار دارد.
فهرست مطالب
به گزارش روابط عمومی شرکت آراد رایانه لیان (Arad ITC)، در سالهای اخیر پوش نوتیفیکیشن بهعنوان جایگزینی مدرن و کمهزینه مطرح شده است؛ ابزاری که پیامها را مستقیم به گوشی کاربران میرساند، قابلیت شخصیسازی بالایی دارد و تعاملیتر از پیامک عمل میکند. پرسش کلیدی اینجاست: آیا Push میتواند جایگزین کامل SMS شود یا آینده بانکها در همزیستی این دو کانال ارتباطی رقم خواهد خورد؟
پیامک؛ ستون سنتی بانکداری دیجیتال
با وجود انتقادها، پیامک هنوز نقش محوری در بانکداری دیجیتال ایفا میکند.
-
دسترسی آفلاین: پیامک بدون نیاز به اینترنت در دسترس همه کاربران است.
-
پوشش سراسری: روی تمام گوشیها و اپراتورها کار میکند.
-
اعتماد تاریخی: مشتریان سالها پیامک را بهعنوان صدای رسمی بانکها شناختهاند.
-
هماهنگی با زیرساخت ملی: بسیاری از سامانههای ملی احراز هویت و OTP بر پایه پیامک طراحی شدهاند.
این ویژگیها باعث شده حذف کامل SMS در کوتاهمدت برای بانکها غیرممکن باشد.
پوش نوتیفیکیشن؛ ابزاری تعاملی و کمهزینه
پوش نوتیفیکیشنها که بر بستر اینترنت ارسال میشوند، مزایای قابل توجهی برای بانکها دارند:
-
کاهش هزینهها: ارسال پوش بسیار ارزانتر از پیامک است.
-
شخصیسازی: امکان طراحی پیام متناسب با رفتار هر کاربر.
-
تعاملپذیری: کاربر میتواند با کلیک روی پیام وارد اپلیکیشن یا تراکنش شود.
-
تحلیل دادهها: بانکها قادرند نرخ باز شدن پیامها و رفتار کاربران پس از آن را بررسی کنند.
-
امنیت بالاتر: مسیر رمزگذاریشده درون اپلیکیشن احتمال رهگیری یا جعل پیام را کاهش میدهد.
در بسیاری از بانکهای دنیا، پوش نوتیفیکیشن به کانال اصلی اطلاعرسانی تبدیل شده و پیامک تنها نقش پشتیبان را دارد.
مدل ترکیبی در بانکهای جهان
تجربه اروپا، آسیا و خاورمیانه نشان میدهد جایگزینی کامل پیامک با پوش نوتیفیکیشن امکانپذیر نیست.
-
برای کاربران آنلاین، Push کانال اصلی ارتباطی است.
-
در تراکنشهای حساس و شرایط اضطراری، پیامک همچنان فعال میماند.
-
برخی بانکها به مشتری امکان انتخاب کانال ارتباطی (SMS، Push یا ایمیل) را دادهاند.
این مدل ترکیبی هزینهها را کاهش داده و در عین حال اعتماد مشتریان را حفظ کرده است.
چرا اکنون زمان تصمیمگیری است؟
در ایران، هزینه پیامک برای بانکها به یکی از چالشهای جدی تبدیل شده است. مدل آبونمان اپراتورها نتوانسته مشکل را حل کند و فشار مالی همچنان باقی است. از سوی دیگر، ضریب نفوذ اینترنت و گوشیهای هوشمند آنقدر بالاست که پوش نوتیفیکیشن میتواند بخش بزرگی از نیازها را پوشش دهد.
اما یک مانع جدی وجود دارد: نبود زیرساخت متمرکز و امن برای پوش نوتیفیکیشن. همین موضوع باعث شده بانکها محتاطانه حرکت کنند و همچنان به SMS وابسته باشند.
راهکار آراد ITC: همزیستی هوشمند SMS و Push
شرکت آراد پیشنهاد میدهد بانکها بهجای حذف یکی از دو ابزار، از یک معماری ترکیبی هوشمند استفاده کنند:
-
پیامهای حساس مانند OTP و هشدارهای امنیتی → از طریق پیامک.
-
اعلان تراکنشها، اطلاعرسانیها و پیشنهادهای بازاریابی → از طریق پوش نوتیفیکیشن.
-
مکانیزم Fallback: اگر Push تحویل داده نشد، پیامک بهطور خودکار ارسال شود.
این مدل علاوه بر کاهش هزینهها، امنیت بیشتری فراهم میکند و تجربه کاربری را به سطحی بالاتر ارتقا میدهد.
آینده بانکداری دیجیتال؛ همزیستی هوشمند
واقعیت این است که پیامک دیگر بهتنهایی پاسخگوی نیاز بانکها و مشتریان نیست؛ همانطور که پوش نوتیفیکیشن هم نمیتواند جایگزین کامل آن شود. آینده در همزیستی هوشمند این دو ابزار است؛ مدلی که هزینهها را مدیریت میکند، امنیت را افزایش میدهد و اعتماد مشتریان را حفظ خواهد کرد.
شرکت آراد با ارائه زیرساخت ترکیبی خود، نقش مهمی در شکلدهی به آینده بانکداری دیجیتال ایران ایفا میکند و میتواند به یکی از بازیگران کلیدی این تحول تبدیل شود./راه پرداخت